Հոկտեմբերի 20-ին ԵԱՏՄ անդամ մյուս չորս պետությունները (Ռուսաստան, Բելառուս, Ղազախստան և Ղրղզստան) հրապարակեցին 72 էջանոց զեկույց [1] այն մասին, թե ինչ մակրոտնտեսական կորուստներ կկրի Հայաստանը միության կազմում իր անդամակցության կասեցման պարագայում։ Զեկույցում նշվում է, որ անդամակցության կասեցման հետևանքով համախառն ներքին արդյունքը (ՀՆԱ) կկրճատվի 15.6%-ով կամ 4.6 մլրդ դոլարով, գազը կթանկանա 69%-ով, իսկ տրանսֆերտների ներհոսքը կրկնակի կկրճատվի։ Անանուն հեղինակների կազմած փաստաթուղթն արագորեն լայն տարածում գտավ լրահոսում։ Մեկ օր անց ՀՀ էկոնոմիկայի նախարարը հակադարձեց զեկույցի պնդումներին՝ հրապարակելով սեփական գնահատականը՝ ՀՆԱ-ի առավելագույնը −0.61% անկում [2]։ Մի գնահատականը 25 անգամ գերազանցում է մյուսին, ընդ որում՝ կողմերից և ոչ մեկը հրապարակայնորեն չի ներկայացրել հաշվարկների հիմքում ընկած մաթեմատիկական մոդելը։ Հինգ օր անց ես հրավիրված էի Հանրային հեռուստաընկերության «Հանրային քննարկում» հաղորդաշարին՝ այս զեկույցը վերլուծելու նպատակով։ Խոսքս սկսեցի իմ հիմնական սկզբունքով. դժվար է ասել ճիշտը որն է, սակայն ստի մեջ չէ այն։ Միշտ աշխատում եմ ճիշտը ներկայացնել՝ ճիշտ տվյալների հիման վրա։ Հետևաբար, նախ և առաջ անհրաժեշտ է դիտարկել արտաքին առևտրի բաղադրիչը՝ առարկայականորեն ներկայացնելով հաշվարկային յուրաքանչյուր փուլը։
Իրական հատվածի կորուստը՝ −4.6%
Մեր կիրառված մեթոդաբանությունը պարզ է և վերարտադրելի, իսկ որպես ելակետային տվյալներ կիրառվել են անմիջապես զեկույցում տեղ գտած առևտրային ցուցանիշները, որոնց աղբյուրը պաշտոնական տվյալներն են։ Յուրաքանչյուր ցուցանիշի պարագայում առաջադրվել է մեթոդաբանական մեկ հարց. արդյո՞ք դա Հայաստանում ստեղծված և եկամուտ ապահոված արդյունք է։ Այսպես, ներմուծման ծավալների կրճատումը տեղական արտադրության կորուստ չէ։ Արտերկրից ապրանքների ձեռքբերման ծավալների նվազումն ինքնին չի հանգեցնում Հայաստանի ՀՆԱ-ի կրճատման։ Այն ապրանքները, որոնք լոկ տարանցվում են Հայաստանի տարածքով դեպի Ռուսաստան, նույնպես չեն դասակարգվում որպես տեղական արդյունք, քանի որ տնտեսությունում մնում է միայն սպասարկման վճարը (մոտ 5 տոկոս առևտրաշրջանառությունից), այլ ոչ թե բեռի ամբողջական արժեքը։ Որպես տեղական արդյունք ամբողջությամբ հաշվառվում են տեղում արտադրվող և վաճառվող գյուղատնտեսական մթերքն ու կոնյակը, արտահանվող ծառայությունները, ինչպես նաև գազի դիմաց ակնկալվող լրացուցիչ ծախսերը։
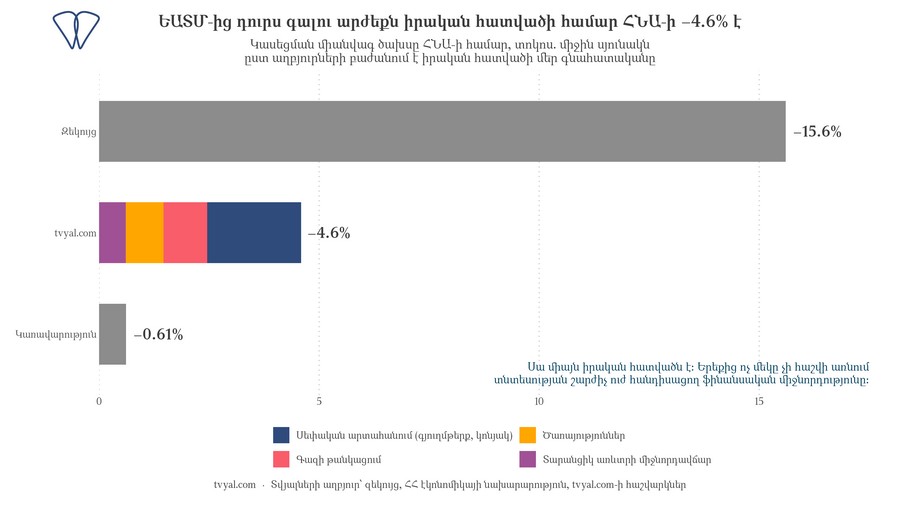
Ամփոփելով նշված ցուցանիշները՝ ստացվում է ՀՆԱ-ի −4.6% անկում, ինչը դրամական արտահայտությամբ կազմում է շուրջ 1.3 մլրդ դոլար։ Նշված 1.3 մլրդ դոլարի կառուցվածքում ամենամեծ բաժինն ընկնում է տեղական ծագման արտահանման հնարավոր դադարեցմանը (0.62 մլրդ դոլար)։ Դրան հաջորդում են բնական գազի դիմաց վճարումների աճը (0.29 մլրդ դոլար), ծառայությունները (0.25 մլրդ դոլար) և տարանցիկ առևտրի սպասարկման վճարները (0.18 մլրդ դոլար)։ Զեկույցում նշված −15.6% անկման հիմնական մասը ստացվել է մեթոդաբանական շեղման արդյունքում, մասնավորապես՝ համախառն վերարտահանման և նվազող ներմուծման ծավալները որպես տեղական արտադրանք հաշվառելու հանգամանքով։ Այս մեթոդաբանական խնդիրը մատնանշվել է հայ վերլուծաբանների կողմից զեկույցի հրապարակմանը հաջորդող մեկ օրվա ընթացքում [3]։ Բացի այդ, փաստաթղթում մակրոտնտեսական միջավայրը դիտարկվում է որպես ստատիկ համակարգ, մինչդեռ տնտեսությունն ինքը դինամիկ, բարդ համակարգ է։ Եթե ինչ-որ դուռ տնտեսությունում փակվում է կամ ձախողվում է, ապա տնտեսությունը միշտ փորձում է նոր դուռ գտնել։ Ընդ որում՝ զեկույցում ընդհանրապես նախանշված չէ որևէ ժամանակային հորիզոն։
Հանրային ընկալումներում առավել մեծ մտահոգություն են առաջացնում գազի սակագները։ Հարկ է նկատի ունենալ, որ բնական գազի գնի աճն ուղղակիորեն կարող է հանգեցնել նաև էլեկտրաէներգիայի սակագների բարձրացման։ Դիտարկենք համապատասխան հաշվարկները։ Որպես ելակետային տվյալ վերցված է զեկույցում նշված գինը՝ 300 դոլար հազար խորանարդ մետրի դիմաց՝ ներկայիս 177.5 դոլարի փոխարեն։ Մենք հաշվարկների մեջ դա մուտքային տվյալ ենք ընդունում։ Եթե սահմանվելու է 300 դոլար մեկ հազար խորանարդ մետրի համար, մենք դա ընդունում ենք որպես մուտքային տվյալ և մնացած հաշվարկներն իրականացնում։ Ներկայում գործող 165 դոլարը՝ կալորիականությունը հաշվի առնելով, շուրջ 175 դոլար է, որ մենք վճարում ենք հազար խորանարդ մետրի համար։ Եվ սա մեր տնտեսության համար շուրջ 280-300 միլիոն դոլար լրացուցիչ ծախս է ենթադրում՝ այլ հավասար պայմաններում։ Զեկույցում որպես հիմք ընդունված 2025 թվականի 29.2 մլրդ դոլար ՀՆԱ-ի ցուցանիշի պարագայում դա կազմում է ՀՆԱ-ի շուրջ 1%-ը։ Սա տնտեսության համար իրական ծախս է, սակայն այն չի հանգեցնում համակարգային ճգնաժամի։ Փաստացիորեն, դրա մի մասը հնարավոր է փոխհատուցել նախքան վերջնական սպառողին (տնային տնտեսություններին) հասնելը. տեղյակ եք, որ սահմանին վաճառվող գնի և սպառողներին մատակարարվող գնի մեջ էական տարբերություն կա։ Նաև անհրաժեշտ է բավականին խորը ուսումնասիրություն իրականացնել ցանցերի արդյունավետության վերաբերյալ։ Նույնիսկ գազի հնարավոր 69% թանկացումը, որի մասին զեկույցը քննարկում է, չի համապատասխանում ԵԱՏՄ համաձայնագրին, և սա ավելի շատ քաղաքական դաշտում է գտնվում, քան տնտեսական։ Նմանատիպ արտաքին ցնցում տնտեսությունն արդեն իսկ հաղթահարել է բենզինի շուկայում. բենզինը Հայաստանի շուկայում արդեն դիվերսիֆիկացված է. եթե 2023 թվականին բենզինի 90 տոկոսը գալիս էր Ռուսաստանի Դաշնությունից, այժմ 20 տոկոսն է։ Սակայն դիվերսիֆիկացման գինը բենզինի գնի աճն է, պայմանավորված նրանով, որ Հայաստանն այն ձեռք է բերում համաշխարհային շուկայից՝ համաշխարհային գներով (բենզինի շուկայում գրանցված ցնցմանը մենք անդրադարձել ենք սեպտեմբերին)։
Տնտեսության իրական հատվածի կորուստը, փաստացիորեն, կազմում է −4.6%՝ համաձայն վերը ներկայացված առարկայական հաշվարկների։ Այդուհանդերձ, դա վերաբերում է բացառապես իրական հատվածին, մինչդեռ ֆինանսական համակարգի և, մասնավորապես, Հայաստանի կողմից սպասարկվող բանկային միջնորդության մասին որևէ հիշատակում չկա ո՛չ կառավարության դիրքորոշումներում, ո՛չ էլ վերոնշյալ անանուն զեկույցում։ ԵԱՏՄ-ից դուրս գալը կարող է հանգեցնել հենց այս ֆինանսական միջնորդության դադարեցմանը։ Նման սցենարն անհամեմատ ավելի ծանր հարված կհասցնի տնտեսությանը, քան −4.6%-ը, պայմանավորված այն հանգամանքով, որ տնտեսական աճի հիմնական շարժիչ ուժը հենց այս հատվածն է։
Տնտեսական աճը խթանող ֆինանսական հոսքերը
Ինչո՞վ է պայմանավորված վերջին շրջանում գրանցված տնտեսական աճը։ Եկեք անկեղծ լինենք ինքներս մեզ հետ. վերջին շրջանի տնտեսական աճը հիմնականում պայմանավորված է եղել Ռուսաստանից, ինչպես նաև Իրանի Իսլամական Հանրապետությունից ֆինանսական զգալի հոսքերով։ Այս հոսքերի պատճառը ֆինանսական պատժամիջոցներն են։ Որպես միջնորդ Հայաստանով անցել են մեր տնտեսության համեմատ մեծ քանակությամբ ֆինանսական հոսքեր։
2026 թվականի առաջին յոթ ամիսների ընթացքում բանկային համակարգի միջոցով որպես միջսահմանային փոխանցումներ ֆիզիկական անձանց կողմից Հայաստան է ներհոսել ընդհանուր առմամբ 4.5 մլրդ դոլար։ Նշված ծավալից միայն 0.8 մլրդ դոլարն է դասակարգվում որպես դասական տրանսֆերտ (աշխատանքային միգրանտների կողմից ուղարկվող դրամական միջոցներ)։ Մնացյալ 3.7 մլրդ դոլարը կրել է առևտրային բնույթ՝ ներառելով ապրանքների և ծառայությունների դիմաց վճարումները, ինչպես նաև անձնական հաշիվներով իրականացված կապիտալի տեղաշարժը։ Այս առևտրային բաղադրիչը 2019 թվականի նույն ժամանակահատվածի համեմատ (0.4 մլրդ դոլար) աճել է գրեթե տասն անգամ։
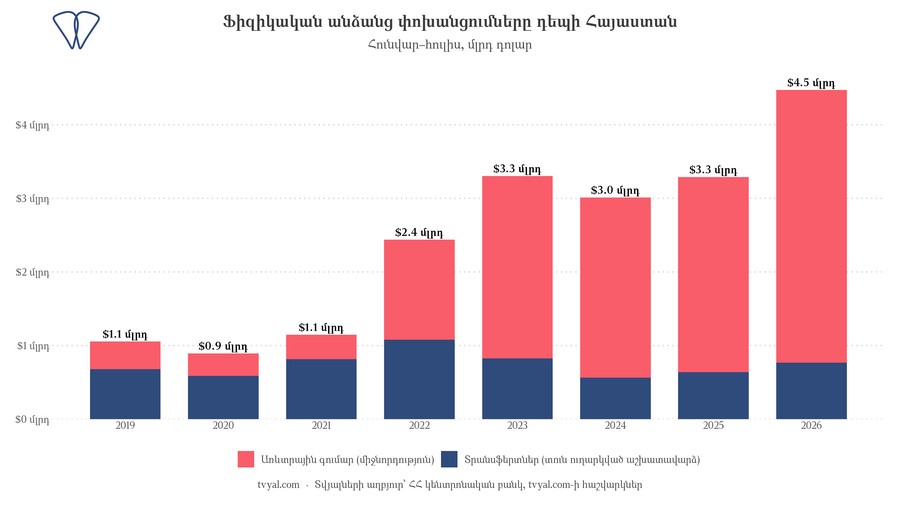
Զեկույցում արված պնդումը տրանսֆերտների «կրկնակի կրճատման» վերաբերյալ մեթոդաբանորեն ամենախոցելին է, քանի որ այնտեղ ամբողջ ներհոսքը դիտարկվում է բացառապես որպես աշխատավարձերից գոյացած եկամուտ։ Ենթադրվում է, որ Ռուսաստանում գտնվող հայ միգրանտների աշխատավարձերը կնվազեն մինչև 2010–2014 թվականների մակարդակ։ Փաստացիորեն, սակայն, աշխատավարձերը ներկայումս կազմում են ընդհանուր հոսքերի չնչին մասը, և արտագնա աշխատողների տեսակարար կշիռն այդ փոխանցումների մեջ արդեն էական չէ։ Աշխատանքային միգրանտները կշարունակեն դրամական միջոցներ ուղարկել։ Հիմնական ռիսկերը պայմանավորված են նրանով, որ առևտրային հոսքերի սպասարկումը Հայաստանի բանկային համակարգի միջոցով կարող է իսպառ վերանալ։
Հայաստանը՝ տարանցիկ հանգույց
Ինչո՞վ է պայմանավորված կապիտալի ներհոսքը հատկապես դեպի Հայաստան։ Հայաստանի Հանրապետությունն ունի յուրահատուկ ռազմավարական դիրք. մի կողմից ԵԱՏՄ անդամ է և ունի կայուն գործընկերային հարաբերություններ պատժամիջոցների տակ գտնվող Իրանի հետ, մյուս կողմից՝ ինտեգրված է համաշխարհային ֆինանսական (այդ թվում՝ օֆշորային) համակարգերին։ Հայաստանի բանկային համակարգն ազատականացված է, ապահովում է արագ սպասարկում և ազատորեն գործառնություններ է իրականացնում գրեթե բոլոր արժույթներով, ներառյալ ռուբլին և չինական յուանը։ Ըստ էության, մենք միջնորդավորում ենք կապիտալի ազատ տեղաշարժը։
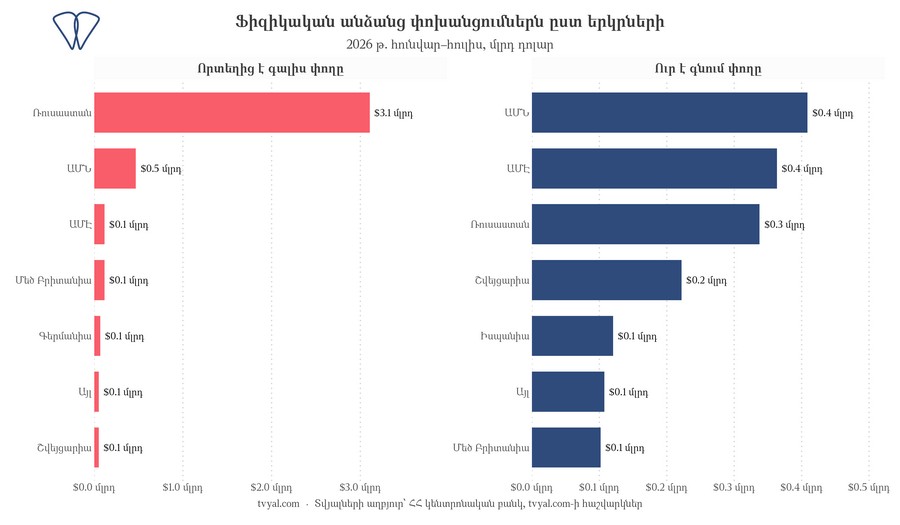
Վիճակագրության ուսումնասիրությունից պարզ է դառնում փոխանցումների աշխարհագրությունը։ Հունվար-հուլիսին գրանցված 4.5 մլրդ դոլարի ներհոսքից 3.1 մլրդ դոլարն ապահովվել է անմիջապես Ռուսաստանից։ Արտահոսքերի մասով հիմնական ուղղություններն են Ամերիկայի Միացյալ Նահանգները, Արաբական Միացյալ Էմիրությունները, Ռուսաստանը և Շվեյցարիան։ Հայաստանը մի կողմից ԵԱՏՄ անդամ պետություն է և բարիդրացիական հարաբերությունների մեջ է Իրանի Իսլամական Հանրապետության հետ, մյուս կողմից՝ միջազգային ֆինանսական շուկայի լիարժեք անդամ։ Աշխարհաքաղաքական փոփոխություններով պայմանավորված այդ պետություններից փողը գալիս է Հայաստան և շարժվում այլ երկրներ՝ Շվեյցարիա, Էմիրություններ և օֆշորային գոտիներ։ Այս կախվածությունը կրում է երկկողմանի բնույթ, ինչը նույնպես անտեսված է զեկույցում։ Այս տեսանկյունից մենք որոշակի հանգույց ենք Ռուսաստանի Դաշնության համար, որ նա կարողանում է ֆինանսական և առևտրաշրջանառության կապերն ինչ-որ չափով պահպանել արտաքին աշխարհի հետ. այնպես չէ, որ Ռուսաստանն առհասարակ կորցնելու բան չունի։ Հայաստանից հետո ռուսական կապիտալի շարժի ուղղությունների վերաբերյալ վերլուծությունը հրապարակվել է 2025 թվականի փետրվարին, իսկ 2025 թվականի 7.2% աճի հիմքում ընկած իրանական կապիտալի ազդեցությանը մենք անդրադարձել ենք ապրիլին։
Բանկային համակարգից դեպի շինարարության ոլորտ
Բանկային հաշիվներից դեպի մակրոտնտեսական աճ տանող շղթան բաղկացած է չորս ինստիտուցիոնալ փուլերից։ Նախ գրանցվում է ֆինանսական միջոցների ներհոսք, ինչն ընդլայնում է ֆինանսական հատվածը։ Այնուհետև գոյացած ռեսուրսների հիմնական մասն ուղղվում է որպես ներդրում շինարարության ոլորտ։ Դրան հաջորդում է անշարժ գույքի շուկայի ակտիվացումը, ապա՝ ներքին ծառայությունների ոլորտի աճը։ Ինչպես հիմնավորվել է «Երկու տնտեսություն և մեկ միջին ցուցանիշ» վերլուծությունում, 2026 թվականի երկրորդ եռամսյակում գրանցված 6.7% տնտեսական աճի 2.2 տոկոսային կետը (կամ մեկ երրորդը) ապահովվել է բացառապես մեկ աղբյուրից՝ ֆինանսական հատվածից։ Ֆինանսական հատվածի և շինարարության համատեղ նպաստումն աճին կազմել է 3.3 տոկոսային կետ, ինչը հավասար է ընդհանուր աճի կեսին։ Գյուղատնտեսությունը, որը խիստ կախված է ռուսական իրացման շուկայից, միակ ոլորտն էր, որտեղ խոր անկում է գրանցվել։ Այս խնդիրն արդեն իսկ նվազեցրել է ՀՆԱ-ի պոտենցիալ աճը 1.1 տոկոսային կետով։ Փաստացիորեն, տնտեսական սահմանափակումներով պայմանավորված՝ մենք արդեն իսկ ունենք որոշակի տնտեսական անկում, սակայն Ռուսաստանից կապիտալի արտահոսքի նոր զանգվածային ալիքի պայմաններում նշված խնդիրը դուրս է մնացել ուշադրության դաշտից։ 2026 թվականի կեսին գրանցվել է ընդհանուր տնտեսության 6.7% աճ, սակայն գյուղատնտեսության ոլորտում ունեցել ենք 15.3% անկում։
Տրամաբանական կլիներ ակնկալել, որ նման ծավալի արտաքին ֆինանսական ներհոսքը կուղղվեր արտադրական հզորությունների ստեղծմանը և կձևավորեր երկարաժամկետ օտարերկրյա ուղղակի ներդրումների (ՕՈՒՆ) կայուն բազա։ Այդուհանդերձ, վիճակագրական տվյալները ցույց են տալիս հակառակը։ 2015–2025 թվականներին Հայաստանում ՕՈՒՆ-ների երկու խոշորագույն աղբյուրներն են եղել Լյուքսեմբուրգը և Ջերսին։ Լյուքսեմբուրգին, Ջերսիին և Կիպրոսին՝ օֆշորային կենտրոններ համարվող գոտիներին, բաժին է ընկնում ընդհանուր ներդրումների շուրջ մեկ երրորդը։
Դոլարային արտահայտությամբ ուղղակի ներդրումների ծավալները փոքր են և անկայուն։ Բոլոր տարիներին դրանք մնացել են 1 մլրդ դոլարի շեմից ցածր մակարդակում։ Այս ցուցանիշը շուրջ 1 մլրդ դոլարի (998 մլն) հասել է միայն մեկ անգամ՝ 2022 թվականին, որից հետո 2024 թվականին նվազել է մինչև 132 մլն դոլար։ Նշենք, որ այս շարժը համապատասխանում է մեր հարևան երկրներից կապիտալի արտահոսքին և ուղիղ համեմատական է տնտեսական աճի հետ։ Ամբողջ 2025 թվականի արդյունքներով այն կազմել է 605 մլն դոլար։ Համեմատության համար նշենք, որ 2026 թվականի միայն առաջին յոթ ամիսների ընթացքում առևտրային տրանսֆերտների ներհոսքն ապահովել է 3.7 մլրդ դոլար։
Վերոնշյալը փաստում է, որ Հայաստանի տնտեսական աճի հիմնական գեներատորը երկրով շրջանառվող կապիտալն է, ինչը պայմանավորված է կապիտալի տեղաշարժի սպասարկման հարմարավետությամբ։ Նմանատիպ կապիտալն ունի բարձր շարժունակություն. այն կարող է արագորեն ներհոսել և նույնքան արագ վերածվել արտահոսքի։ Ընթացիկ հաշվի 2.5 մլրդ դոլարի ճեղքվածքն առարկայորեն վկայում է տնտեսության կառուցվածքային խոցելիության մասին արտաքին հոսքերի դադարեցման պարագայում։
Ռազմավարական հավասարակշռությունը
Ինչպես դրսևորվեց բենզինի շուկայի օրինակով, կոնյակի կամ ծիրանի իրացման շուկաների կորուստը հնարավոր է փոխհատուցել, թեև դա պահանջում է ժամանակ և հանգեցնում է լրացուցիչ ծախսերի։ Տնտեսության հիմնական շարժիչ ուժը համարվող բանկային ոլորտի կորուստների փոխհատուցման ծախսն անհամեմատ ավելի մեծ է։ Ո՛չ անանուն զեկույցի −15.6%, ո՛չ էլ կառավարության −0.61% գնահատականները չեն ներառում այս ռիսկը։ Հիմնական խնդիրը ոչ թե ապրանքային շուկայի, այլ ֆինանսական միջնորդի կարգավիճակի կորուստն է, որի շնորհիվ վերջին տարիներին ապահովվել է տնտեսական ակտիվությունը։ ԵԱՏՄ-ից դուրս գալը ոչ միայն կխաթարի իրական հատվածի բնականոն գործունեությունը (որի համար առկա են այլընտրանքներ), այլև կհանգեցնի տնտեսական աճի հիմնական վեկտորի կանգին։
Անկախ քաղաքական հայտարարություններից, անկախ նրանից՝ ինչ է հայտարարում Մոսկվան կամ Երևանը, պետք է հասկանալ, որ Հայաստանի Հանրապետությունը միշտ ձգտել է «և՛-և՛» բանաձևին՝ լավ լինել և՛ ԵԱՏՄ պետությունների, և՛ Եվրամիության հետ։ Միևնույն ժամանակ, ԵԱՏՄ պայմանագիրը նախատեսում է կապիտալի ազատ տեղաշարժ և ընդհանուր էներգետիկ շուկայի ձևավորում [4]։ Ներկայում, սակայն, նշված շուկաներից և ոչ մեկը չի գործում պայմանագրով նախատեսված ձևաչափով («Բերք՝ առանց հասցեի»)։ Այս պահին ԵԱՏՄ համաձայնագիրը լիարժեքորեն ի կատար չի ածվում. կապիտալի շարժի ազատությունը չի գործում, Ռուսաստանը թե՛ կապիտալի արտահոսքի, թե՛ ներհոսքի վրա դրել է որոշակի սահմանափակումներ, իսկ մեր գյուղատնտեսական ապրանքի արտահանումը վերջին ամիսներին 50%-ով կրճատվել է՝ համեմատած 2025 թվականի հետ։
Հայաստանի Հանրապետությունը պետք է կարևորի «և՛-և՛» հայեցակարգի շրջանակներում սեփական անաչառ դիրքորոշումը։ Հենց այս մոտեցումն է հնարավորություն ընձեռում Հայաստանին՝ միջազգային ֆինանսական կայուն համակարգի պայմաններում, ստանձնել միջնորդ օղակի դեր ԵԱՏՄ անդամ Ռուսաստանի և արտաքին աշխարհի միջև։ Տնտեսական աճը մեծապես պայմանավորված է հավասարակշռված և ապաքաղաքականացված արտաքին տնտեսական քաղաքականությամբ։ ԵՄ-ի կամ Մոսկվայի ուղղությամբ միակողմանի շեղումը կհանգեցնի ձևավորված ռազմավարական հավասարակշռության խաթարմանը։
Ինչպես նշվեց վերլուծության սկզբում՝ «դժվար է ասել ճիշտը որն է, սակայն ստի մեջ չէ այն»։ Անհրաժեշտ է պահպանել թափանցիկությունը հավասարման երկու կողմերի հետ և խուսափել փաստացի իրողությունների խեղաթյուրումից։ Իրական և փաստահեն տվյալների վրա հիմնվելը կայուն բանակցային դիրք է ապահովում։ Ճշմարտությունն ուժի դիրքն է։ Մոսկվայի համար Երևանը ռազմավարական նշանակություն ունի ոչ թե վերարտահանման ծավալների սպասարկման, այլ ֆինանսական կարևոր հանգույց լինելու տեսանկյունից։ Եվ այս ֆինանսական գործարքներն իրականացվում են Եվրամիության և ԱՄՆ-ի սանկցիաներին համապատասխան։ Այսինքն՝ այս հոսքերը չեն խախտում ո՛չ Հայաստանի ստանձնած պարտավորությունները, ո՛չ էլ պատժամիջոցների ռեժիմն առհասարակ։ Այդուհանդերձ, ձևավորված միջնորդական օղակը պետք է պահպանի վստահությունը նաև հակառակ կողմում։ Օգոստոսի 12-ից ՀՀ կենտրոնական բանկը պարտավորեցրել է առևտրային բանկերին ստուգել գործարքի կողմերին, վճարման աշխարհագրությունը և ապրանքի ծագումը՝ միջազգային պատժամիջոցների շրջանցման ռիսկերը բացահայտելու նպատակով։ Նման ռիսկերի առկայության դեպքում վճարումները ենթակա են կասեցման նախքան դրանց կատարումը [6]։ Նշված կարգավորումներում որևէ կոնկրետ երկիր մատնանշված չէ։ Հայաստանի առևտրային բանկերը դոլարով և եվրոյով հաշվարկներն իրականացնում են թղթակից բանկերի միջոցով։ Թղթակից բանկերը պահպանում են այդ հաշիվների ակտիվությունը միայն այնքան ժամանակ, քանի դեռ վստահում են ներքին վերահսկողության (քոմփլայենսի) գործընթացներին։ Հանգույցի կենսունակությունը երաշխավորվում է բացառապես երկկողմանի վստահության առկայությամբ՝ պետք է գնահատել այդ վստահությունը։
Զեկույցը պաշտոնապես քննարկման կդրվի դեկտեմբերին կայանալիք Եվրասիական տնտեսական բարձրագույն խորհրդի նիստում [5], ինչի արդյունքում դիսկուրսը կրկին կտեղափոխվի թվային ցուցանիշների դաշտ։ Ե՛վ −15.6%, և՛ −0.61% մակրոտնտեսական գնահատականներով հաշվի է առնվում միայն սահմանը հատող ապրանքների շարժը։ Մինչդեռ ֆինանսական միջոցների ծավալը մի քանի անգամ գերազանցում է ապրանքայինին՝ փաստացիորեն ֆինանսավորելով Երևանի կապիտալ շինարարության և անշարժ գույքի ոլորտները։ Տրանսֆերտների վերաբերյալ հասանելի վիճակագրությունը սահմանափակվում է հուլիսով՝ նախքան նոր վերահսկողական մեխանիզմների ներդրումը։ Հետևաբար, օգոստոսի և սեպտեմբերի ցուցանիշները ցույց կտան առևտրային ներհոսքերի կայունության փաստացի աստիճանը։
* Իրական հատվածի կորուստների հաշվարկման հիմքում ընկած են զեկույցում ներկայացված առևտրի, ծառայությունների և գազի ցուցանիշները [1], ինչպես նաև 2025 թվականի 29.2 մլրդ դոլար ՀՆԱ-ի ծավալը։ Վերարտահանման 5% սպասարկման վճարը փորձագիտական ենթադրություն է։ Ըստ երկրների ֆիզիկական անձանց միջսահմանային փոխանցումների տվյալների աղբյուրը ՀՀ կենտրոնական բանկն է։ Առևտրային տրանսֆերտները հաշվարկվել են ընդհանուր ծավալից հանելով ոչ առևտրային բնույթ կրող (դասական տրանսֆերտներ) հոսքերը՝ յուրաքանչյուր տարվա հունվար-հուլիս ժամանակահատվածի համար։ Օտարերկրյա ուղղակի ներդրումների աղբյուր-երկրների վիճակագրությունը հիմնված է ՀՀ կենտրոնական բանկի և ՀՀ վիճակագրական կոմիտեի տվյալների վրա (զուտ հոսքեր, 2015–2025 թթ. կուտակային)։ Դոլարային շարքն արտացոլում է վճարային հաշվեկշռում ուղղակի ներդրումների գծով պարտավորությունների զուտ ստանձնումը։ Օֆշորային կենտրոններն են՝ Կիպրոս, Լյուքսեմբուրգ, Ջերսի, Բրիտանական Վիրջինյան կղզիներ, Կայմանյան կղզիներ, Բելիզ, Սեյշելյան կղզիներ և Պանամա։
Աղասի ԹԱՎԱԴՅԱՆ
Tvyal.com
Համաձայն «Հեղինակային իրավունքի եւ հարակից իրավունքների մասին» օրենքի՝ լրատվական նյութերից քաղվածքների վերարտադրումը չպետք է բացահայտի լրատվական նյութի էական մասը: Կայքում լրատվական նյութերից քաղվածքներ վերարտադրելիս քաղվածքի վերնագրում լրատվական միջոցի անվանման նշումը պարտադիր է, նաեւ պարտադիր է կայքի ակտիվ հղումի տեղադրումը: