https://arm.sputniknews.ru/20260916/inch-spasel-verafinansavvorman-tvokvosadrujqi-bardzracumic-meknabanum-e-nakhkin-nakharary-106925598.html
Ի՞նչ սպասել վերաֆինանսավորման տոկոսադրույքի բարձրացումից. մեկնաբանում է նախկին նախարարը
Ի՞նչ սպասել վերաֆինանսավորման տոկոսադրույքի բարձրացումից. մեկնաբանում է նախկին նախարարը
Sputnik Արմենիա
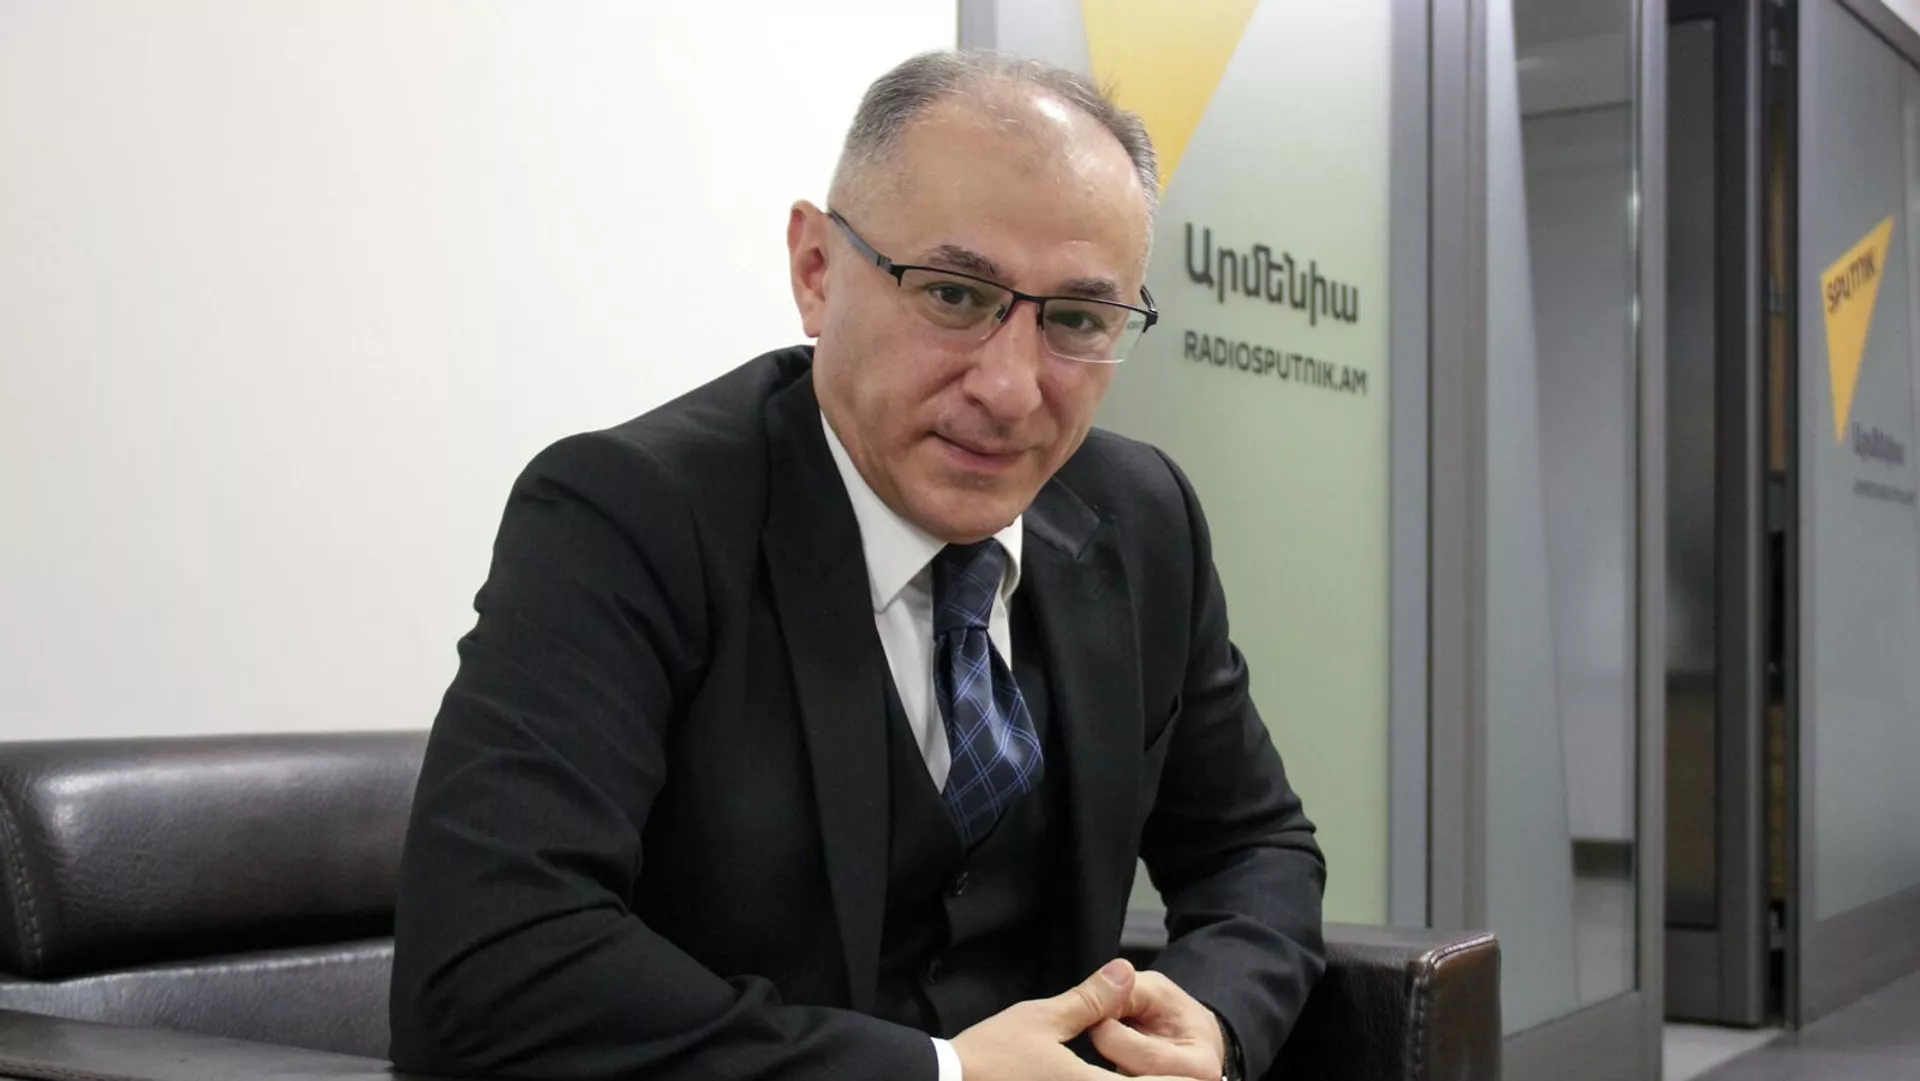
Ըստ ֆինանսների նախկին նախարարի` 2022 թվականից այս կողմ Հայաստանի կառավարությունը ՀՀ Կենտրոնական բանկին միայնակ է թողել։ 16.09.2026, Sputnik Արմենիա
2026-09-16T20:50+0400
2026-09-16T20:50+0400
2026-09-16T20:50+0400
վերաֆինանսավորման տոկոսադրույք
վարդան արամյան
վարկ
հիփոթեքային վարկ
բանկ
կենտրոնական բանկ (կբ)
գնաճ
https://cdn.am.sputniknews.ru/img/07ea/01/1a/98103869_0:0:1600:901_1920x0_80_0_0_4234eb550f50c1b3ec37cc38eb2ea9c8.jpg.webp
ԵՐԵՎԱՆ, 16 սեպտեմբերի – Sputnik. Կենտրոնական բանկի`0.25 կետով վերաֆինանսավորման տոկոսադրույքի բարձրացումը էական ազդեցություն չի թողնի գնաճի վրա։ Sputnik Արմենիայի հետ զրույցում նման կարծիք հայտնեց ՀՀ Ֆինանսների նախկին նախարար Վարդան Արամյանը։Ավելի վաղ հայտնել էինք, որ ՀՀ կենտրոնական բանկը 0.25 կետով բարձրացրեց վերաֆինանսավորման տոկոսադրույքը՝ սահմանելով 6.75 %։ Վերաֆինանսավորման տոկոսադրույքը նույնն էր մնացել 2025 թվականի դեկտեմբերից։Ըստ ֆինանսների նախկին նախարարի` եթե գնաճային ճնշումները շարունակվեն, անխուսափելիորեն ԿԲ–ն կրկին կբարձրացնի վերաֆինանսավորման տոկոսադրույքը, հակառակ դեպքում մեղադրանքների տարափն ուղղվելու է ԿԲ-ին` թե ինչու միջոցառումներ չի ձեռնարկում։Ի դեպ, 2026 թ. 3–րդ եռամսյակում 12–ամսյա գնաճը շարունակել է ձևավորվել թիրախից բարձր մակարդակում` օգոստոսին կազմելով 4.4 տոկոս։«2022 թվականից այս կողմ Հայաստանի կառավարությունը ՀՀ Կենտրոնական բանկին միայնակ է թողել։ Այստեղ միայն Կենտրոնական բանկը չէ, որ պետք է աշխատանք տանի` գնաճը զսպելու առումով։ Երբ արտաքին աշխարհից դրական շոկեր են լինում, քեզանից անկախ փողը լցվում է գլխիդ։ Դա եղավ նաև 2022-ին։ Այն ժամանակ էլ ՀՀ կառավարությունը պետք է օգներ Կենտրոնական բակին։ Հակառակ պարագայում, որպեսզի Կենտրոնական բանկը գնաճային խնդիր չունենա, քայլեր է անելու, որը տնտեսության համար ավելի ցավոտ է լինելու։ Ես ասում էի` ստերիլիզացիա արեք, որ տնտեսության արտահանելի հատվածը չխեղդվի։ Արտահանելի հատվածն այսօր խռխռոցի մեջ է։ Վարկային պորտֆելի բաշխվածությունը տեսե՞լ եք` արդյունաբերության ոլորտին 8.8 տրիլիոն դրամ վարկերից 7.8 տոկոսն է բաժին ընկել։ Հայաստանի կառավարության քաղաքականության մեջ թերացումն ավելի շատ է, քան Կենտրոնական բանկի», – ասում է ՀՀ նախկին ֆինանսների նախարարը։Ֆինանսիստի խոսքով` Կենտրոնական բանկը պետք է ավելի շատ արտարժույթ գներ և հաներ տնտեսությունից, որպեսզի փոխարժեքը 480-ից չիջներ և դառնար 360 դրամ` մեկ դոլարի դիմաց։Կենտրոնական բանկի նախագահ Մարտին Գալստյանին լրագրողները հարցրել էին` սպասե՞լ առաջիկայում նաև առևտրային բանկերում վարկային տոկոսների բարձրացման, վերջինը հայտնել էր` եթե ցիկլը շարունակվի, և եթե ԿԲ-ն տեսնի, որ տեղի ունեցողը ոչ թե ժամանակավոր երևույթ է, այլ թրենդ, ապա Հայաստանում պետք է սպասել տոկոսադրույքների ավելի բարձր մակարդակ` ինչպես աշխարհի գրեթե բոլոր երկրներում։ Մարտին Գալստյանը միաժամանակ ընդգծել էր, որ դրամավարկային քաղաքականության տոկոսադրույքի բարձրացումը չի նշանակում բանկային տոկոսադրույքների անմիջական աճ:Ըստ Վարդան Արամյանի` վերաֆինանսավորման տոկոսադրույքի 0,25-ով բարձրացումը շատ փոքր տոկոս է, որպեսզի շղթայական բերի վարկերի էական թանկացման։«Կան որոշակի վարկային գործիքներ, որոնք կապված են Կենտրոնական բանկի վերաֆինանսավորման տոկոսադրույքի հետ։ Օրինակ` հիփոթեքային վարկեր կան, որոնք լողացող տոկոսադրույքներով են։ Դրանք միանգամից կարձագանքեն։ Օրինակ` ինձ տվել են հիփոթեքային վարկ տասնմեկ տոկոսով, ասել են` քոնը տասնմեկ տոկոս է, բայց իմացիր` երկու տարի հետո կդառնա լողացող։ Եվ քո տոկոսադրույքը կլինի ԿԲ-ի վերաֆինանսավորման տոկոսադրույք` գումարած հինգ տոկոսանոց մարժա։ 0.25 կետով բարձրացնելու դեպքում դա շատ չնչին ազդեցություն կունենա լողացող վարկերի դեպքում։ Ֆիքսվածների վրա չի լինի։ Ես չեմ կարծում, որ բանկերը կշտապեն տոկոս բարձրացնել», – ասում է Արամյանը։Ընդհանրապես, ըստ Արամյանի, առևտրային բանկերը գնահատում են վարկառուների ռիսկերը։ Նա վստահեցնում է, որ սպառողական վարկերի դեպքում տոկոսադրույքների էական անկում չի լինի, հակառակը` կարող է լինել էական աճ։ Նա նշում է, որ սխալ մեկնաբանությունները երբեմն մարդկանց մոտ աժիոտաժ են առաջացնում. նրանք ավելի շատ են ուզում վարկ վերցնել, ինչն իր հերթին բերում է վարկային ռեսուրսների նկատմամբ չարդարացված պահանջարկի։
2026
Լուրեր
am_HY
https://cdn.am.sputniknews.ru/img/07ea/01/1a/98103869_97:0:1520:1067_1920x0_80_0_0_8c5b684f801afa5015e6fc420712631a.jpg.webp
վերաֆինանսավորման տոկոսադրույք, վարդան արամյան, վարկ, հիփոթեքային վարկ, բանկ, կենտրոնական բանկ (կբ), գնաճ
վերաֆինանսավորման տոկոսադրույք, վարդան արամյան, վարկ, հիփոթեքային վարկ, բանկ, կենտրոնական բանկ (կբ), գնաճ
Ըստ ֆինանսների նախկին նախարարի` 2022 թվականից այս կողմ Հայաստանի կառավարությունը ՀՀ Կենտրոնական բանկին միայնակ է թողել։
«Սրանով Կենտրոնական բանկը հիմնականում ֆինանսական շուկայի մասնակիցներին, ոչ թե սպառողներին, ուղղակի ազդակ է տալիս` ասելով` լսեք, իմ քաղաքականության դիրքը փոխվում է, ես վտանգներ եմ տեսնում գնաճից եկող, և ես մի փոքր բարձրացնում եմ, կտեսնեմ` ինչպիսին է իրավիճակը և կգնամ այլ` կոշտ քայլերի, եթե իրավիճակն այսպես շարունակվի», – ասում է Վարդան Արամյանը։
Ըստ ֆինանսների նախկին նախարարի` եթե գնաճային ճնշումները շարունակվեն, անխուսափելիորեն ԿԲ–ն կրկին կբարձրացնի վերաֆինանսավորման տոկոսադրույքը, հակառակ դեպքում մեղադրանքների տարափն ուղղվելու է ԿԲ-ին` թե ինչու միջոցառումներ չի ձեռնարկում։
Ի դեպ, 2026 թ. 3–րդ եռամսյակում 12–ամսյա գնաճը շարունակել է ձևավորվել թիրախից բարձր մակարդակում` օգոստոսին կազմելով 4.4 տոկոս։
«2022 թվականից այս կողմ Հայաստանի կառավարությունը ՀՀ Կենտրոնական բանկին միայնակ է թողել։ Այստեղ միայն Կենտրոնական բանկը չէ, որ պետք է աշխատանք տանի` գնաճը զսպելու առումով։ Երբ արտաքին աշխարհից դրական շոկեր են լինում, քեզանից անկախ փողը լցվում է գլխիդ։ Դա եղավ նաև 2022-ին։ Այն ժամանակ էլ ՀՀ կառավարությունը պետք է օգներ Կենտրոնական բակին։ Հակառակ պարագայում, որպեսզի Կենտրոնական բանկը գնաճային խնդիր չունենա, քայլեր է անելու, որը տնտեսության համար ավելի ցավոտ է լինելու։ Ես ասում էի` ստերիլիզացիա արեք, որ տնտեսության արտահանելի հատվածը չխեղդվի։ Արտահանելի հատվածն այսօր խռխռոցի մեջ է։ Վարկային պորտֆելի բաշխվածությունը տեսե՞լ եք` արդյունաբերության ոլորտին 8.8 տրիլիոն դրամ վարկերից 7.8 տոկոսն է բաժին ընկել։ Հայաստանի կառավարության քաղաքականության մեջ թերացումն ավելի շատ է, քան Կենտրոնական բանկի», – ասում է ՀՀ նախկին ֆինանսների նախարարը։
Ֆինանսիստի խոսքով` Կենտրոնական բանկը պետք է ավելի շատ արտարժույթ գներ և հաներ տնտեսությունից, որպեսզի փոխարժեքը 480-ից չիջներ և դառնար 360 դրամ` մեկ դոլարի դիմաց։
«Դրա համար էլ արտահանողներն այսօր «խռխռում են»։ Երբ ԿԲ-ն դոլար է գնում, դրամ տալիս` տնտեսության մեջ դրամիդ քանակը շատանում է, փողը շատանում է, ու դա գնալու է` գնաճ ստեղծի։ Դրա համար տոկոսադրույք է բարձրացնում։ ՀՀ կառավարությունը պետք է կոշտացներ իր հարկային քաղաքականությունը, պետք է հարկեր ծաղկում ապրող ճյուղերը, որպեսզի շահութաբերությունն ընկներ։ Օրինակ` ռեստորանայաին բիզնեսը կամ անշարժ գույքի շուկայի գործարքները։ Ոլորտը բում է ապրում։ Քսանհինգ տոկոս աճ ունենք բնակարանային շինարարարության մեջ։ Այդ փողը պահեր կամ դրա մի մասը տար արտահանելի հատվածին։ Հակառակ դեպքում, որպեսզի գնաճ չլինի, ԿԲ-ն ավելի կոշտ քայլեր է անելու, որը տնտեսության համար ավելի ցավոտ է լինելու»,- ասում է Վարդան Արամյանը։
Կենտրոնական բանկի նախագահ Մարտին Գալստյանին լրագրողները հարցրել էին` սպասե՞լ առաջիկայում նաև առևտրային բանկերում վարկային տոկոսների բարձրացման, վերջինը հայտնել էր` եթե ցիկլը շարունակվի, և եթե ԿԲ-ն տեսնի, որ տեղի ունեցողը ոչ թե ժամանակավոր երևույթ է, այլ թրենդ, ապա Հայաստանում պետք է սպասել տոկոսադրույքների ավելի բարձր մակարդակ` ինչպես աշխարհի գրեթե բոլոր երկրներում։ Մարտին Գալստյանը միաժամանակ ընդգծել էր, որ դրամավարկային քաղաքականության տոկոսադրույքի բարձրացումը չի նշանակում բանկային տոկոսադրույքների անմիջական աճ:
Ըստ Վարդան Արամյանի` վերաֆինանսավորման տոկոսադրույքի 0,25-ով բարձրացումը շատ փոքր տոկոս է, որպեսզի շղթայական բերի վարկերի էական թանկացման։
«Կան որոշակի վարկային գործիքներ, որոնք կապված են Կենտրոնական բանկի վերաֆինանսավորման տոկոսադրույքի հետ։ Օրինակ` հիփոթեքային վարկեր կան, որոնք լողացող տոկոսադրույքներով են։ Դրանք միանգամից կարձագանքեն։ Օրինակ` ինձ տվել են հիփոթեքային վարկ տասնմեկ տոկոսով, ասել են` քոնը տասնմեկ տոկոս է, բայց իմացիր` երկու տարի հետո կդառնա լողացող։ Եվ քո տոկոսադրույքը կլինի ԿԲ-ի վերաֆինանսավորման տոկոսադրույք` գումարած հինգ տոկոսանոց մարժա։ 0.25 կետով բարձրացնելու դեպքում դա շատ չնչին ազդեցություն կունենա լողացող վարկերի դեպքում։ Ֆիքսվածների վրա չի լինի։ Ես չեմ կարծում, որ բանկերը կշտապեն տոկոս բարձրացնել», – ասում է Արամյանը։
Ընդհանրապես, ըստ Արամյանի, առևտրային բանկերը գնահատում են վարկառուների ռիսկերը։ Նա վստահեցնում է, որ սպառողական վարկերի դեպքում տոկոսադրույքների էական անկում չի լինի, հակառակը` կարող է լինել էական աճ։ Նա նշում է, որ սխալ մեկնաբանությունները երբեմն մարդկանց մոտ աժիոտաժ են առաջացնում. նրանք ավելի շատ են ուզում վարկ վերցնել, ինչն իր հերթին բերում է վարկային ռեսուրսների նկատմամբ չարդարացված պահանջարկի։